

 174 /302

供應鏈關係不確定性對公司信用風險影響之研究
174
故投資人將要求較高的風險溢酬,因此其與
SP
呈正相關
(Qi et al., 2010)
。
LFFL
為
債券目前距到期日所餘的期間,通常預期與
SP
呈正相關
(Helwege and Turner,
1999)
。而
Bage
與
Lnamt
兩者為衡量債券流動性的代理變數
(Yu, 2005)
,分別定義
為結算日與債券發行日之期間、及將原始發行金額取對數。其中,
Bage
越高,債券
流動性越差;而
Lnamt
越高,債券流動性越佳。
Rating
為量化後的債券信用評等
(Moody’s)
,如評等為
Aaa
級的公司設為
1
,
Aa1
級的公司設為
2
,以此類推。
在公司特性變數部分,包含負債比率
(LEV, Collin-Dufresne and Goldstein,
2001)
、權益報酬率波動率
(VOL, Campbell and Taksler, 2003)
、獨佔力
(HHI, Chen,
Liao, Kuo, and Hsieh, 2013)
、 研 發 密 度
(RD, Shi, 2003; Eberhart, Maxwell, and
Siddique, 2008)
、資訊不對稱
(ADJPIN, Lu et al., 2010)
、買賣單對稱之流動性風險
(PSOS, Lu et al., 2010)
等變數。其中,
LEV
為融資性負債帳面價值相對於資產市值
的比率
8
,
VOL
則為公司過去
150
天股價日報酬率的年化標準差,兩者皆與
SP
呈
現正相關。此外,
HHI
為獨佔力指數
(Herfindahl-Hirschman Index)
,
RD
則定義為研
究發展費用佔總資產比率。前者預期與
SP
為負相關,後者因文獻上有不同的發現,
故預期與
SP
的關係為不一定
9
。再者,本研究根據
Duarte and Young (2009)
來定義
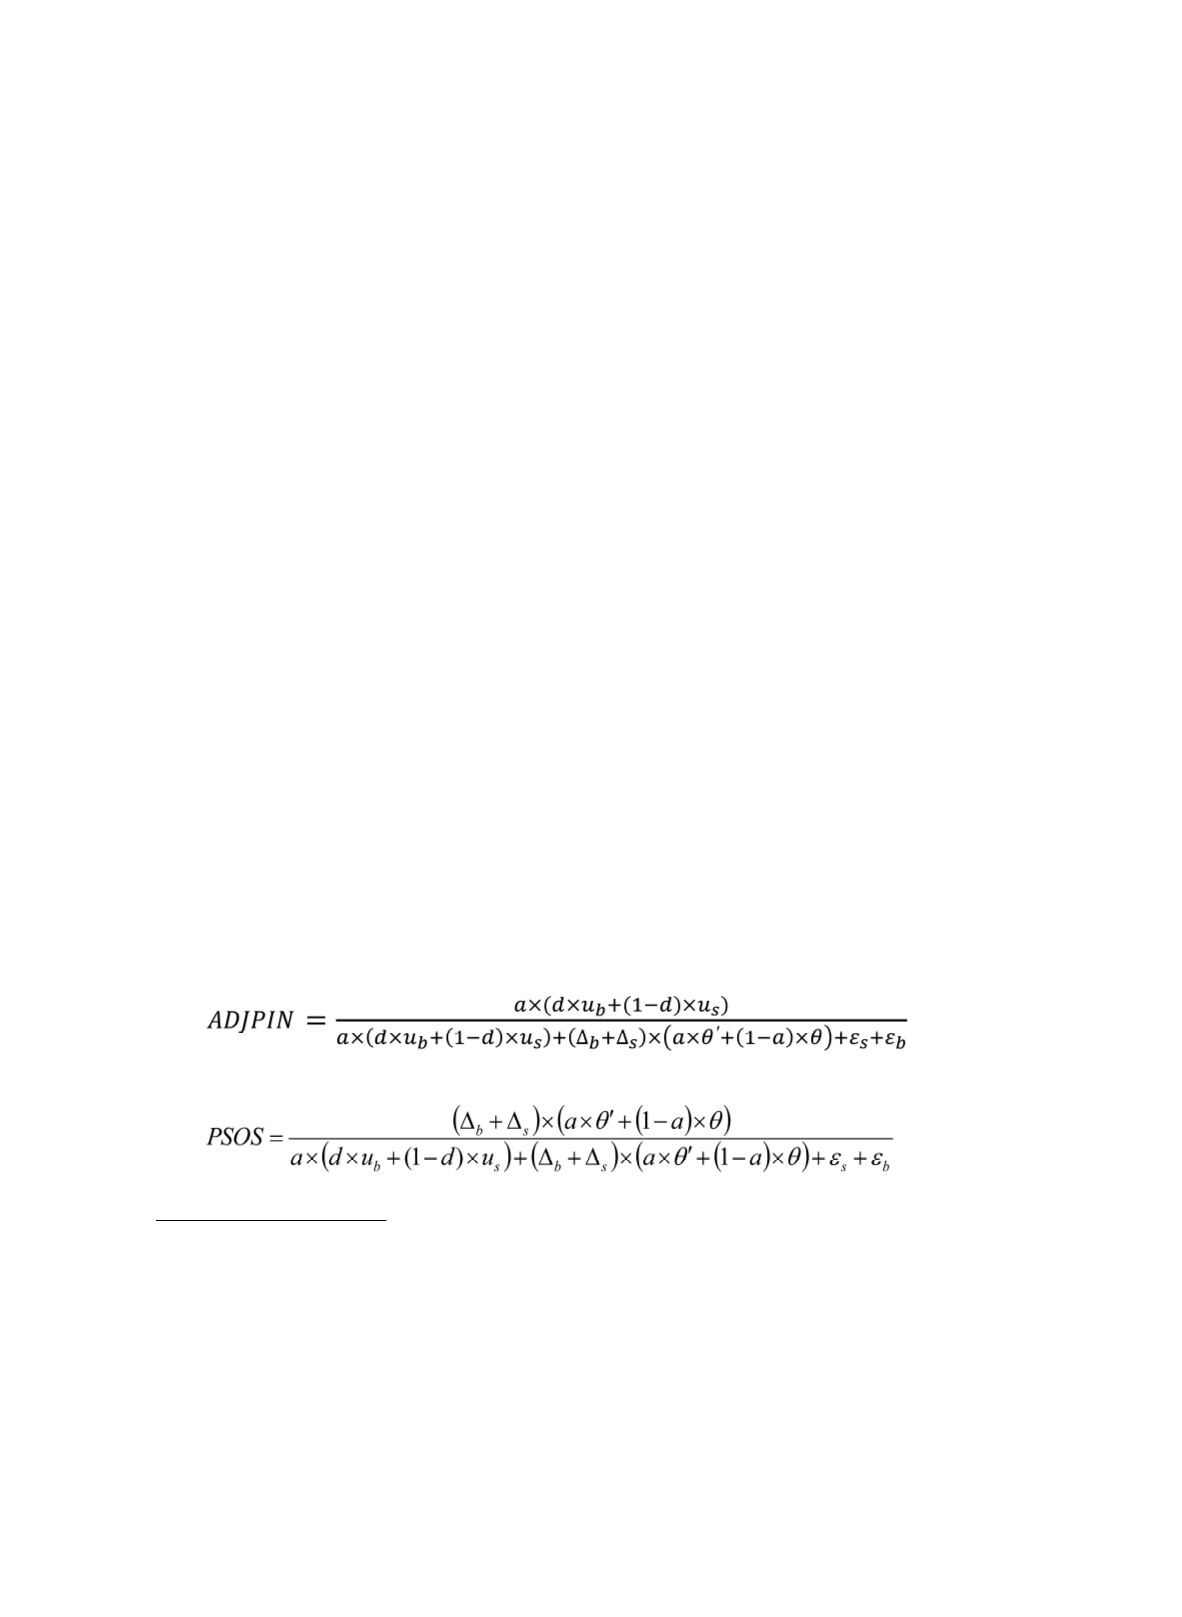
ADJPIN
及
PSOS
,分別如式
(9)
及式
(10)
所示
10
。前者代表資訊交易發生的機率,
後者則代表從買方或賣方因買賣單對稱之衝擊所帶來的交易之機率,亦可視為流動
性風險的主成分之一
11
。
ADJPIN
及
PSOS
兩者亦可合理預期與
SP
呈正相關。此外,
在
ADJPIN
的估計方法上,本研究乃利用
Chen and Chung (2007)
所提的
EM
演算法
來進行估計,且資料來源為
TAQ
資料庫。
(9)
(10)
8
資產市值定義為融資性負債帳面價值及股東權益市值之加總。權益市值則為在外流通股數與期
末股價之乘積。
9 Shi (2003)
認為研發密度與債權人報酬是負相關的,而在
Eberhart et al. (2008)
的研究中則是認
為研發密度與債權人報酬是正相關的。
10
在式
(9)
及
(10)
中,
a
為給定某一日期下私有資訊發生的機率;
d(1-d)
為正向的(負向的)私有
資訊發生時的條件機率;
ε
b
(
ε
s
)
為不存在私有資訊時買單(賣單)的次數;
∆
b
(∆
s
)
代表買賣單對
稱衝擊下的買單(賣單);
θ(θ')
代表買賣單對稱衝擊下,不存在(存在)私有資訊的機率;
u
b
(u
s
)
為由買方(賣方)開始的私有資訊交易。
11 Grossman and Miller (1988)
的研究中也發現異常的下單狀況並不只是因為持有資訊交易的關
係,也可能是受到流動性或者存貨的影響。