

 181 /302

181
臺大管理論叢
第
28
卷第
2
期
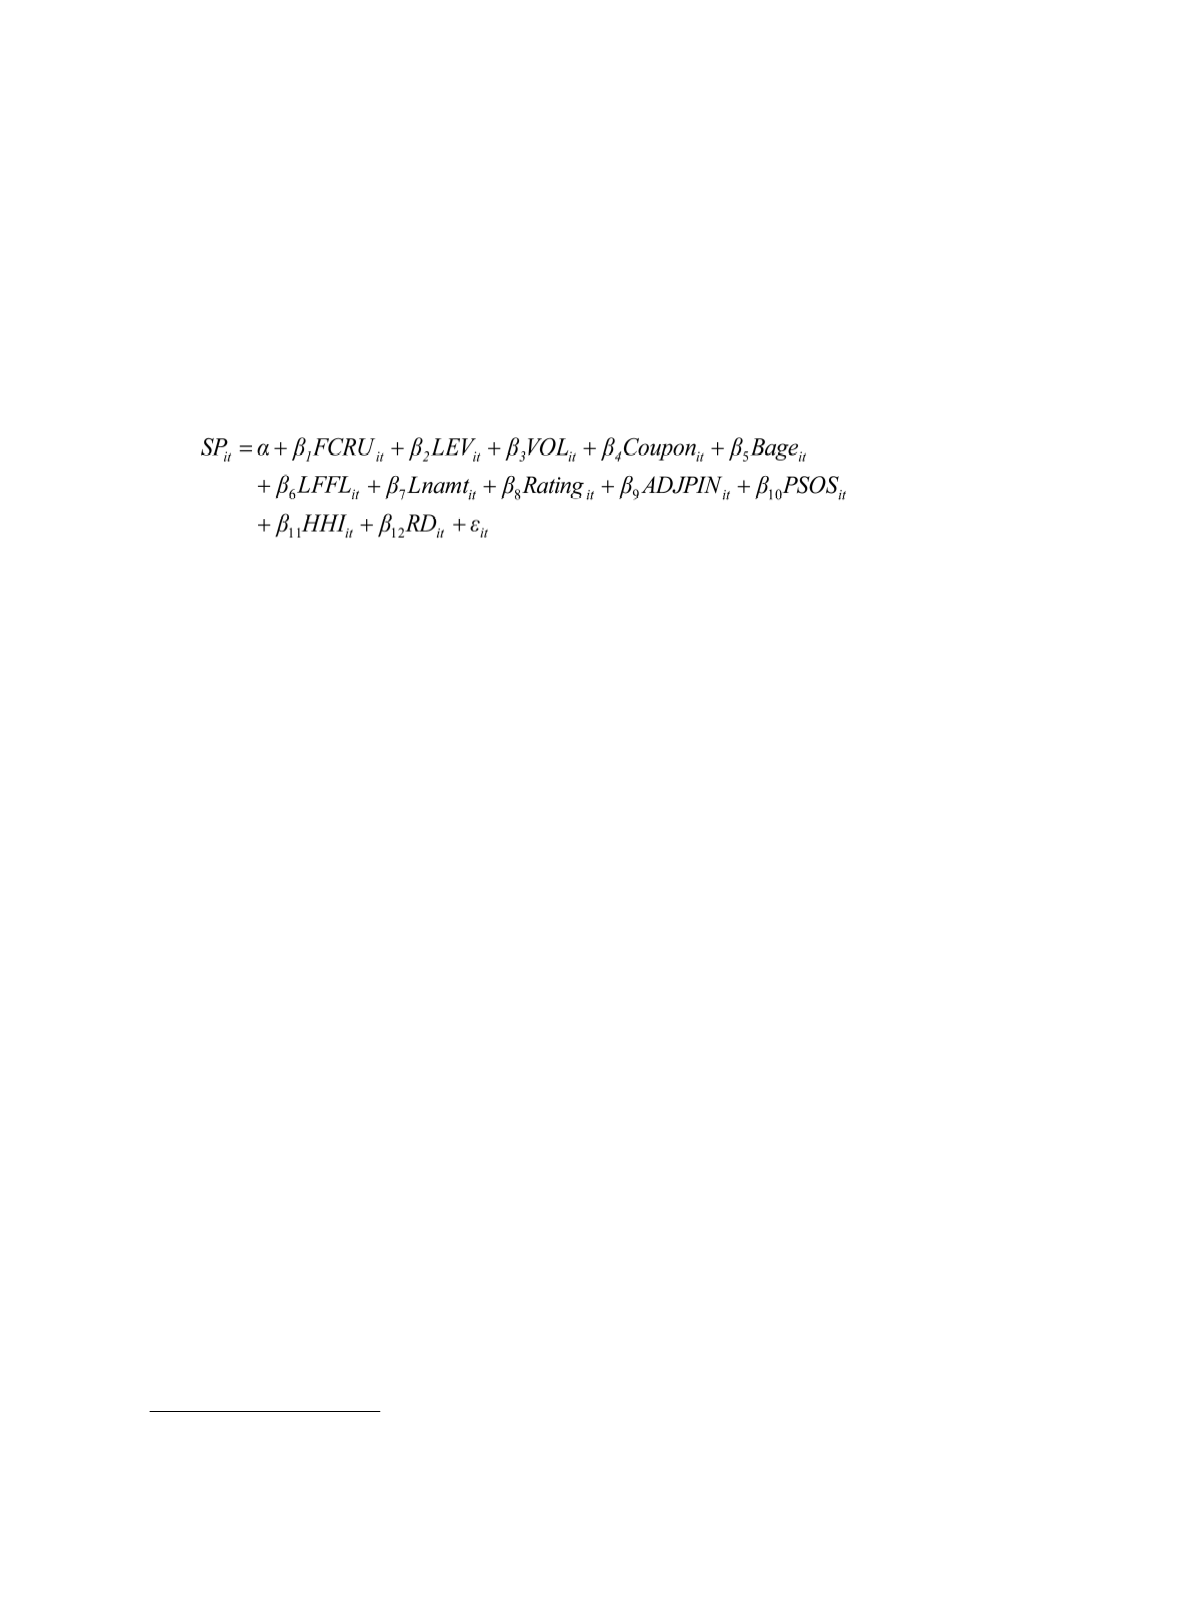
此外,本文亦將文獻提及會影響信用風險的其他變數加入式
(11)
,如式
(12)
所
示。控制變數包含負債比率
(LEV)
、公司權益報酬率波動性
(VOL)
、債券票息
(Coupon)
、債券已發行期間
(Bage)
、債券距到期日期間
(LFFL)
、債券發行數量
(Lnamt)
、債券評等
(Rating)
、資訊不對稱
(ADJPIN)
、買賣單對稱之流動性風險
(PSOS)
、獨佔力指數
(HHI)
及研發密度
(RD)
。
(12)
式
(12)
的實證結果列示於表四。結果顯示以各顧客銷貨比率加權計算的
CPSV
(CPS_CPSV5, CPS_CPSV6, CPS_CPSV7, CPS_CPSV8)
仍均與公司債利差呈顯著正
相關。就經濟效果而言,
CPS_CPSV5
每一單位標準差的變動會增加債券利差
18.30 bps (0.0476
×
384.5505)
13
;而槓桿比率、權益報酬波動及信用評等每一單位
的標準差分別會增加
82.58 (547.6024
×
0.1508)
、
138.73 (741.0916
×
0.1872)
及
-3.23
bps (-0.7375
×
4.3800)
。 由以上可知,顧客關係不確定性對公司債利差的影響約分
別為槓桿比率、權益報酬波動率、公司評等之影響的
1/5
、
1/8
及
6
倍。而最主要顧
客的
CPSV (M_CPSV5, M_CPSV6, M_CPSV7, M_CPSV8)
對公司債利差亦有顯著正
相關的影響。故可知顧客關係不確定性在加入上述控制變數後,對於信用風險仍然
具有相當程度的影響,故本研究的假說一獲得進一步的實證支持。
13
同理可知,
CPS_CPSV6, CPS_CPSV7, CPS_CPSV8
每一單位標準差的變動將會各自增加債券利
差
18.79 (0.0476
×
394.7978)
、
19.47 (0.0484
×
402.3372)
、
21.12 (0.0497
×
424.8535)
個基點。