

 194 /302

供應鏈關係不確定性對公司信用風險影響之研究
194
五、景氣循環觀點
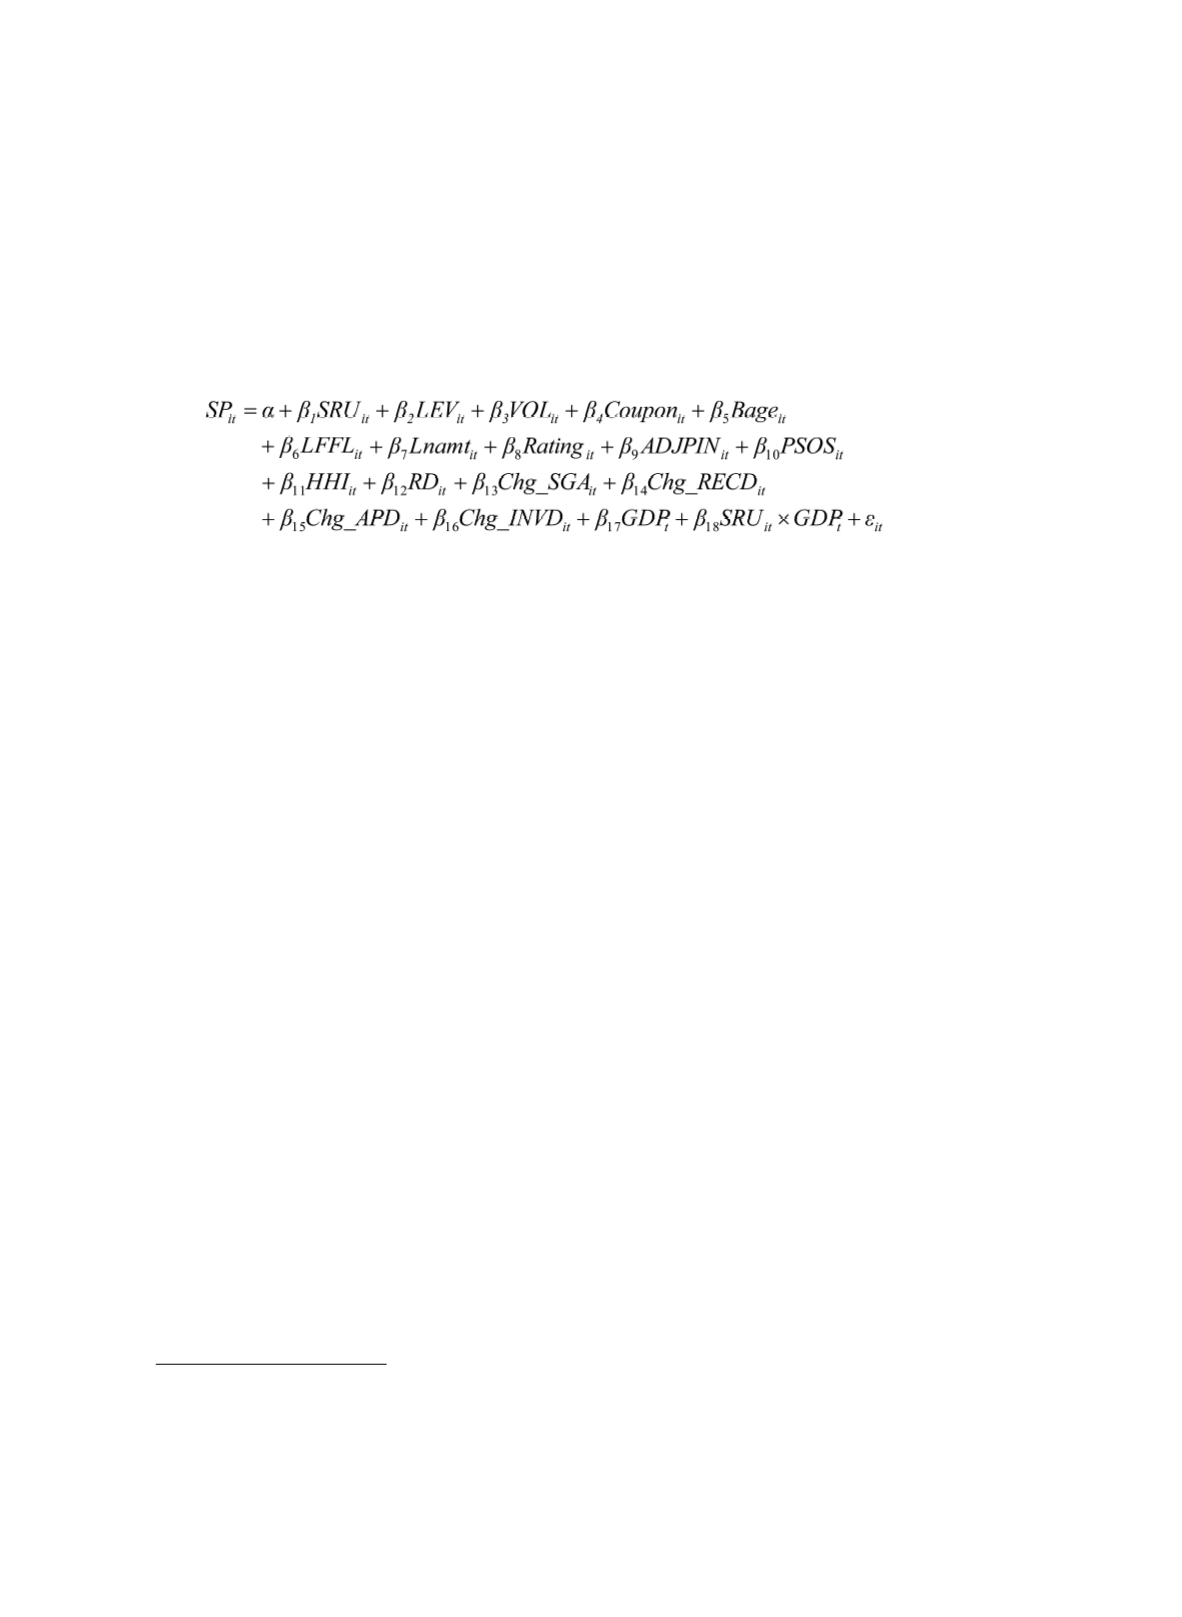
為了驗證供應鏈關係不確定性對公司信用風險的影響是否會受到景氣循環高低
的干擾,本研究利用供應鏈關係不確定性代理變數與實質
GDP
成長率的交乘項來
進行實證分析,模型設定如式
(16)
所示:
(16)
其中
SRU = FCRU
(CPS_CPSV5, M_CPSV5)
、
FSRU
(CIC_KCICV5
及
M_KCICV5)
式
(16)
的實證結果如表七的欄位
(3), (4), (7), (8)
所示。由欄位
(3), (4)
之結果顯
示,實質
GDP
成長率與
FCRU
之交乘項對公司債利差的影響皆不顯著,且
FCRU
對公司債利差的影響仍為正顯著,此隱含
FCRU
不論在經濟好壞對公司信用風險都
存在著顯著的影響
17
。而由欄位
(7), (8)
之結果顯示,實質
GDP
成長率與
FSRU
之
交乘項皆為不顯著,且
FSRU
對公司債利差的影響仍為正向不顯著。此代表
FSRU
並不會因為經濟好壞而對公司債利差有顯著差異的影響。以上研究發現顯示本研究
假說三獲得實證上支持。
伍、結論
不同於以往相關文獻以供應鏈交易對手的公司特徵觀點來進行信用風險分析,
本研究直接以「公司與供應鏈交易對手之商業交易關係密切度」為主體,來探討供
應鏈上商業交易關係之波動對於公司信用風險的影響。實證結果顯示,在控制影響
公司債利差的公司特性及債券特徵變數後,顧客關係不確定性對公司債利差仍為顯
著正相關,而供應商關係不確定性則對公司債利差無顯著關係。此結果不論在以顧
客銷貨比率/供應商進貨比率作為權重或以最主要的顧客或供應商來分析下,均有
相同的結論。至於供應商關係不確定性對公司債利差並無顯著影響之現象,本研究
認為這是因為當供應商關係不確定性越高時,對公司將可能有兩種影響效果:現金
17 Chen, Liao, and Kuo (2013)
發現景氣循環無法顯著降低顧客的內部流動性風險對公司債利差的
影響,
Chen, Liao, and Kuo (2013)
認為其可能原因為顧客端與公司的現金流入及公司價值息息
相關,故即使在景氣狀況良好之下,顧客的現金流量波動風險仍然會明顯的影響公司現金流量
波動及信用風險。