

 190 /302

供應鏈關係不確定性對公司信用風險影響之研究
190
(二)控制商業交易關係中現金流量波動風險相關變數
由於本研究假說所著重之推論乃在於供應鏈關係的不確定性會引起現金流量的
不穩定性及企業價值波動風險,進而影響到信用風險。為避免其他非供應鏈關係不
確定性所引發的現金流量波動風險,故本研究對其他可能影響現金流量波動風險的
因素加以控制,包含經營管理費用支出的調整、信用條件的調整等
15
。其中,本研
究以單位資產銷售管理費用的變動
(Chg_SGA)
來代表經營管理費用支出的調整;而
在信用條件的調整方面,本研究採應收帳款收現天數的變動
(Chg_RECD)
、應付帳
款付現天數的變動
(Chg_APD)
、存貨售貨天數的變動
(Chg_INVD)
等變數來作為信
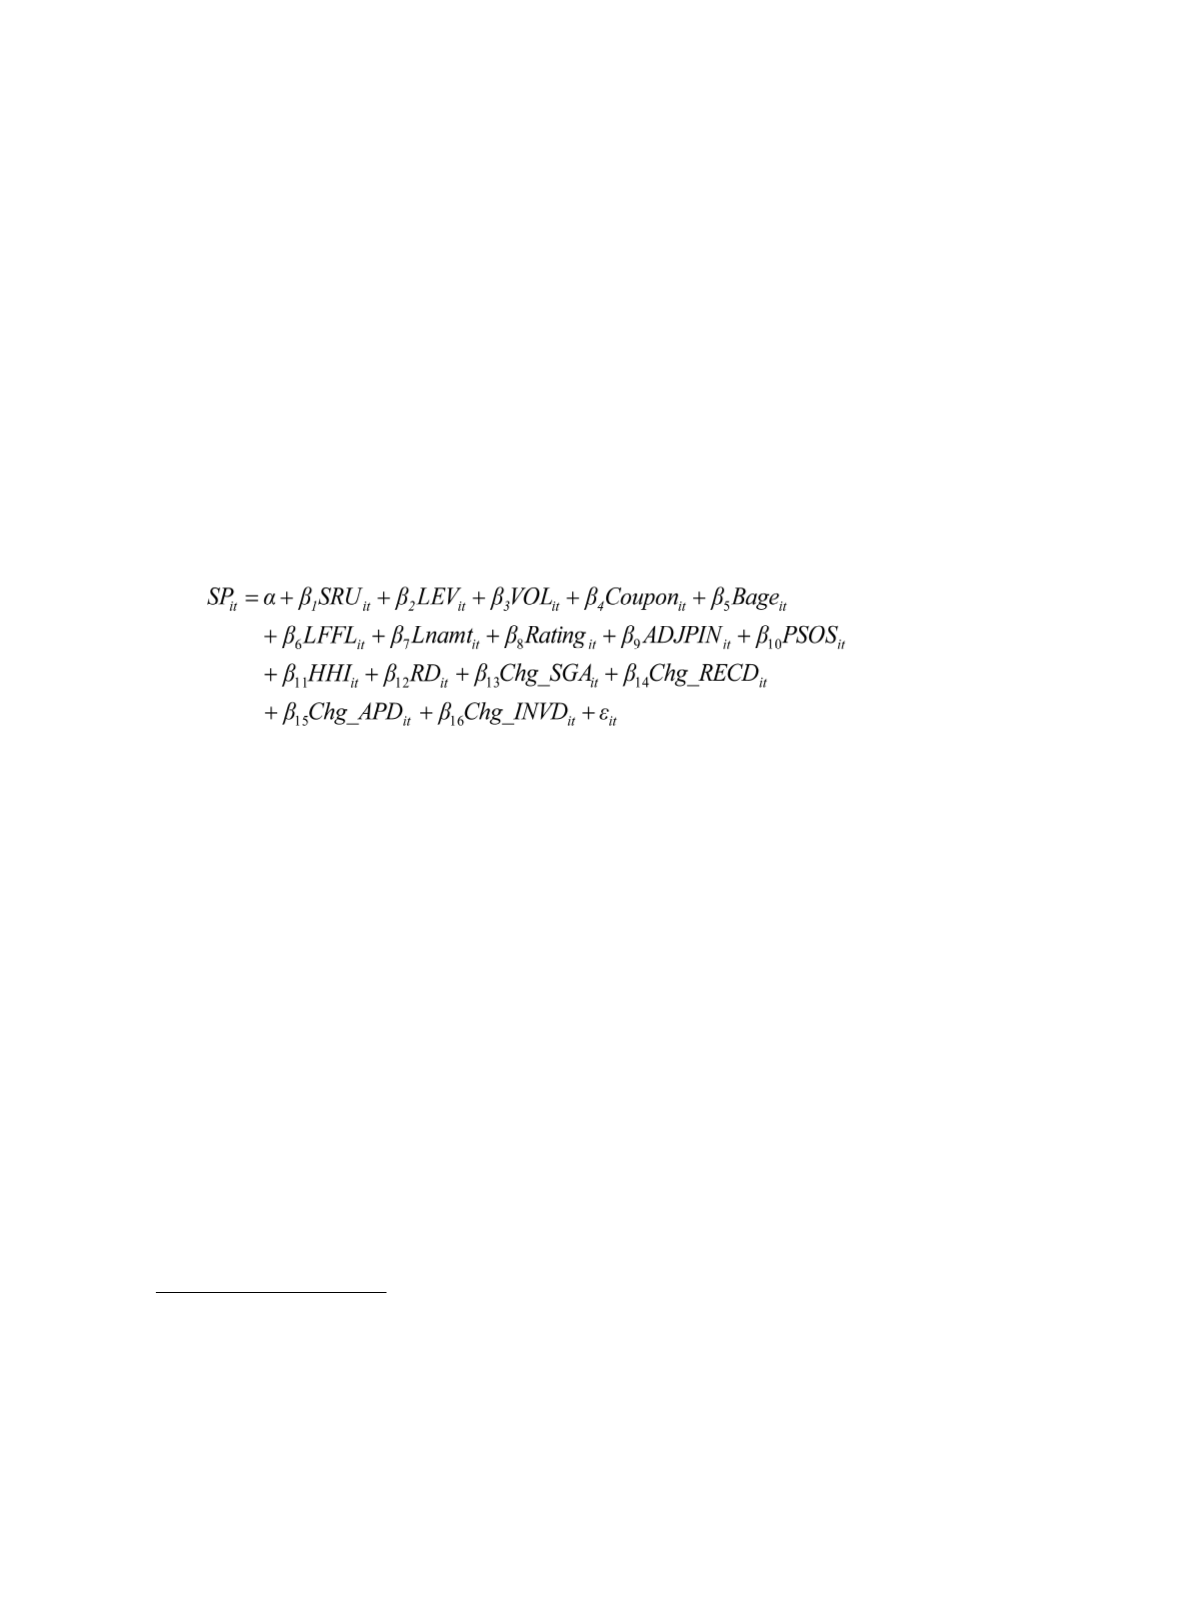
用條件調整的代理變數。研究模型將以上變數加入式
(12)
及
(14)
,如下式
(15)
所示。
(15)
其中
SRU = FCRU
(CPS_CPSV5, M_CPSV5)
、
FSRU
(CIC_KCICV5
及
M_KCICV5)
式
(15)
的實證結果如表七的欄位
(1), (2), (5), (6)
所示。由欄位
(1), (2)
可知,在
控制經營管理費用支出的調整、信用條件的調整等因素下,顧客關係不確定性仍與
公司信用風險成顯著正相關。而欄位
(5), (6)
的實證結果顯示,供應商關係不確定性
則仍多與公司債利差呈現不顯著的正相關。因此,在加入經營管理費用支出的調整、
信用條件調整等控制變數後,對前述結果並沒有顯著影響。此使本研究假說獲得更
嚴謹的實證支持
16
。
15
其他影響現金流量波動的因素尚有季節性循環的影響,然而,由於本研究使用年資料,因其涵
蓋一個營業週期,故受到季節性循環的影響較小。此外,本研究亦有控制時間的固定效果,因
此季節性循環等時間性的影響將較小。
16
此外,本研究亦有另行多控制公司資訊不確定性變數,其結果顯示仍與前述結果有相同結論,
故無顯著影響。在資訊不確定性代理變數的選擇上,本文引用
Zhang (2006)
所提出的分析師相
關變數,包含分析師人數
(NANAL)
及分析師盈餘預測歧異度
(DISP)
。其中,分析師人數與資
訊不確定程度成負相關,而分析師盈餘預測歧異度則與資訊不確定性程度成正相關。