

 191 /342

臺大管理論叢
第
27
卷第
2S
期
191
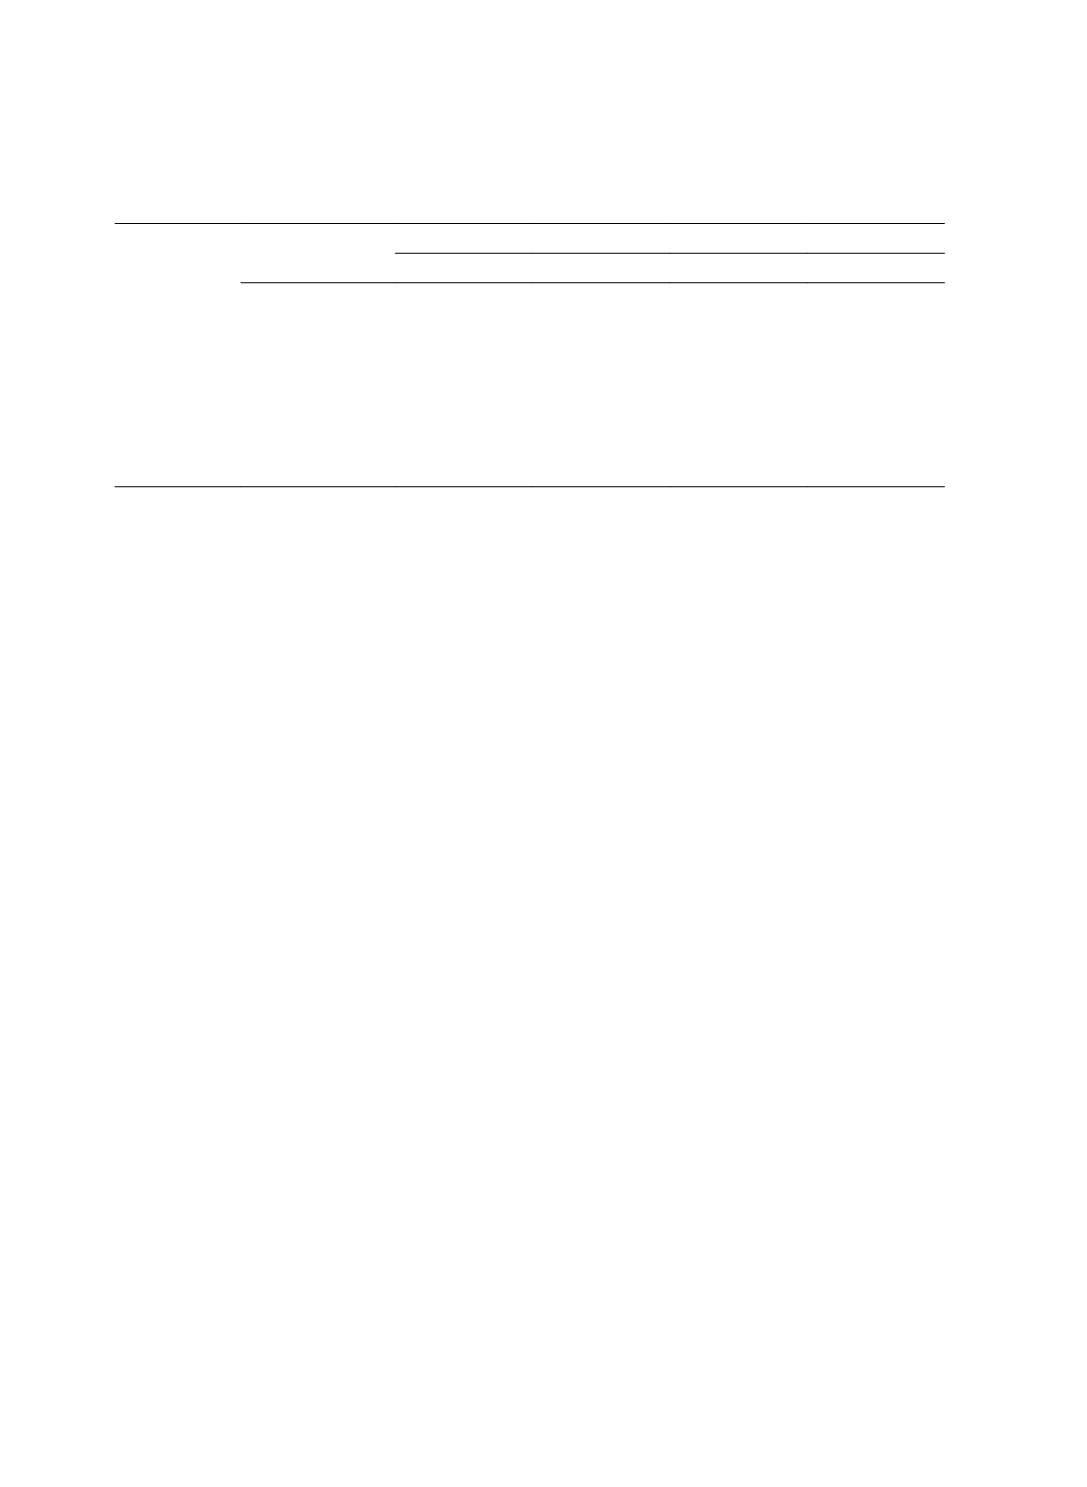
表
10
考量年金保險逆選擇成本後的商品成本效益(
1000
個被保險人)
風險衡量指標
結合銷售
(無逆選擇成本)
分別銷售(有逆選擇成本)
θ
= 0.95
θ
= 0.90
風險衡量
指標數值
風險衡量
指標數值
商品結合
成本效益
風險衡量
指標數值
商品結合
成本效益
Mean*
3,240,594,013 3,494,284,644 253,690,630 3,668,860,463 428,266,450
VaR(75)
3,294,205,783 3,544,184,813 249,979,029 3,718,642,950 424,437,167
VaR(80)
3,307,978,648 3,557,132,099 249,153,450 3,731,034,223 423,055,574
CTE(75)
3,342,963,254 3,589,989,889 247,026,635 3,764,272,778 421,309,524
CTE(80)
3,353,459,122 3,599,971,940 246,512,817 3,774,208,373 420,749,251
*
:當風險衡量指標為
mean
時,因風險邊際等於
0
,不考慮長期照顧保險結合年金對負債風險增加之影
響效果。
若以
VaR(75)
為風險衡量指標,此時因有風險邊際,因此會進一步考慮長期照顧
保險結合年金對負債增加效果。分別銷售的風險衡量指標數值為
3,544,184,813
元,大
於結合銷售的風險衡量指標數值
3,294,205,783
元,在同時考慮長期照顧保險結合年金
對負債風險邊際增加效果以及逆選擇成本後之商品成本淨效益為
249,979,030
元(即
3,544,184,813
與
3,294,205,783
的差額)。而以
CTE(75)
為風險衡量指標,結合銷售會
產生商品成本淨效益為
247,026,635
(即
3,342,963,254
與
3,589,989,889
的差額)。
由以上結果可知,不論是以
VaR(75)
、
VaR(80)
、
CTE(75)
、
CTE(80)
為基準,在考
量逆選擇成本後,儘管長期照顧保險結合年金會增加負債風險邊際,但是降低年金保
險的逆選擇成本所帶來的好處大於風險增加的效果,因此長期照顧保險結合年金後仍
會產生商品正的成本淨效益。由此可見,將長期照顧保險結合年金保險銷售給同一個
被保險人的好處大於分別銷售給不同被保險人且此種產品組合會使保險公司整體負債
風險下降。
本研究所計算的淨商品成本效益可以做為保險公司結合長期照顧保險與其他商品
之定價下限參考,協助保險公司研發創新保單或擬定搭售策略。保險公司可以透過搭
售時降低保費或創新結合商品來增加保單銷售的誘因。在商品設計上,保險公司可以
調整長期照顧保險與年金之給付方式,例如,當被保險人發生長期照護給付條件時,
可以選擇不須同時請領年金給付以降低保費,或是可將年金保險給付金額之一半用來
增加長期照護給付醫療項目與範圍,或是將年金給付延後請領以增加每期年金給付金
額等等。在搭售策略上可以提供較低的保費,也可以在成本效益下限之前提下提供較
便宜的長期照顧結合年金的創新商品,這樣不但可以提高被保險人的購買意願,更可
以提供消費者更周全的退休養老保障需求。