

 186 /342

長期照顧保險商品設計與風險效果分析
186
65
歲、
70
歲)
5
,被保險人在完全健康狀態時分別購買本研究設計的長期照顧保險、
終身壽險或年金保險商品的負債評價最適估計
6
。數值結果是以折現率為
5%
,保險給
付時間為每年年底的假設下進行計算。以
60
歲的被保險人為例,在完全健康的情況
下,長期照顧保險的負債評價最適估計為
1,619,658
元,終身壽險與年金保險的負債
評價最適估計是
1,608,949
元和
1,620,955
元。
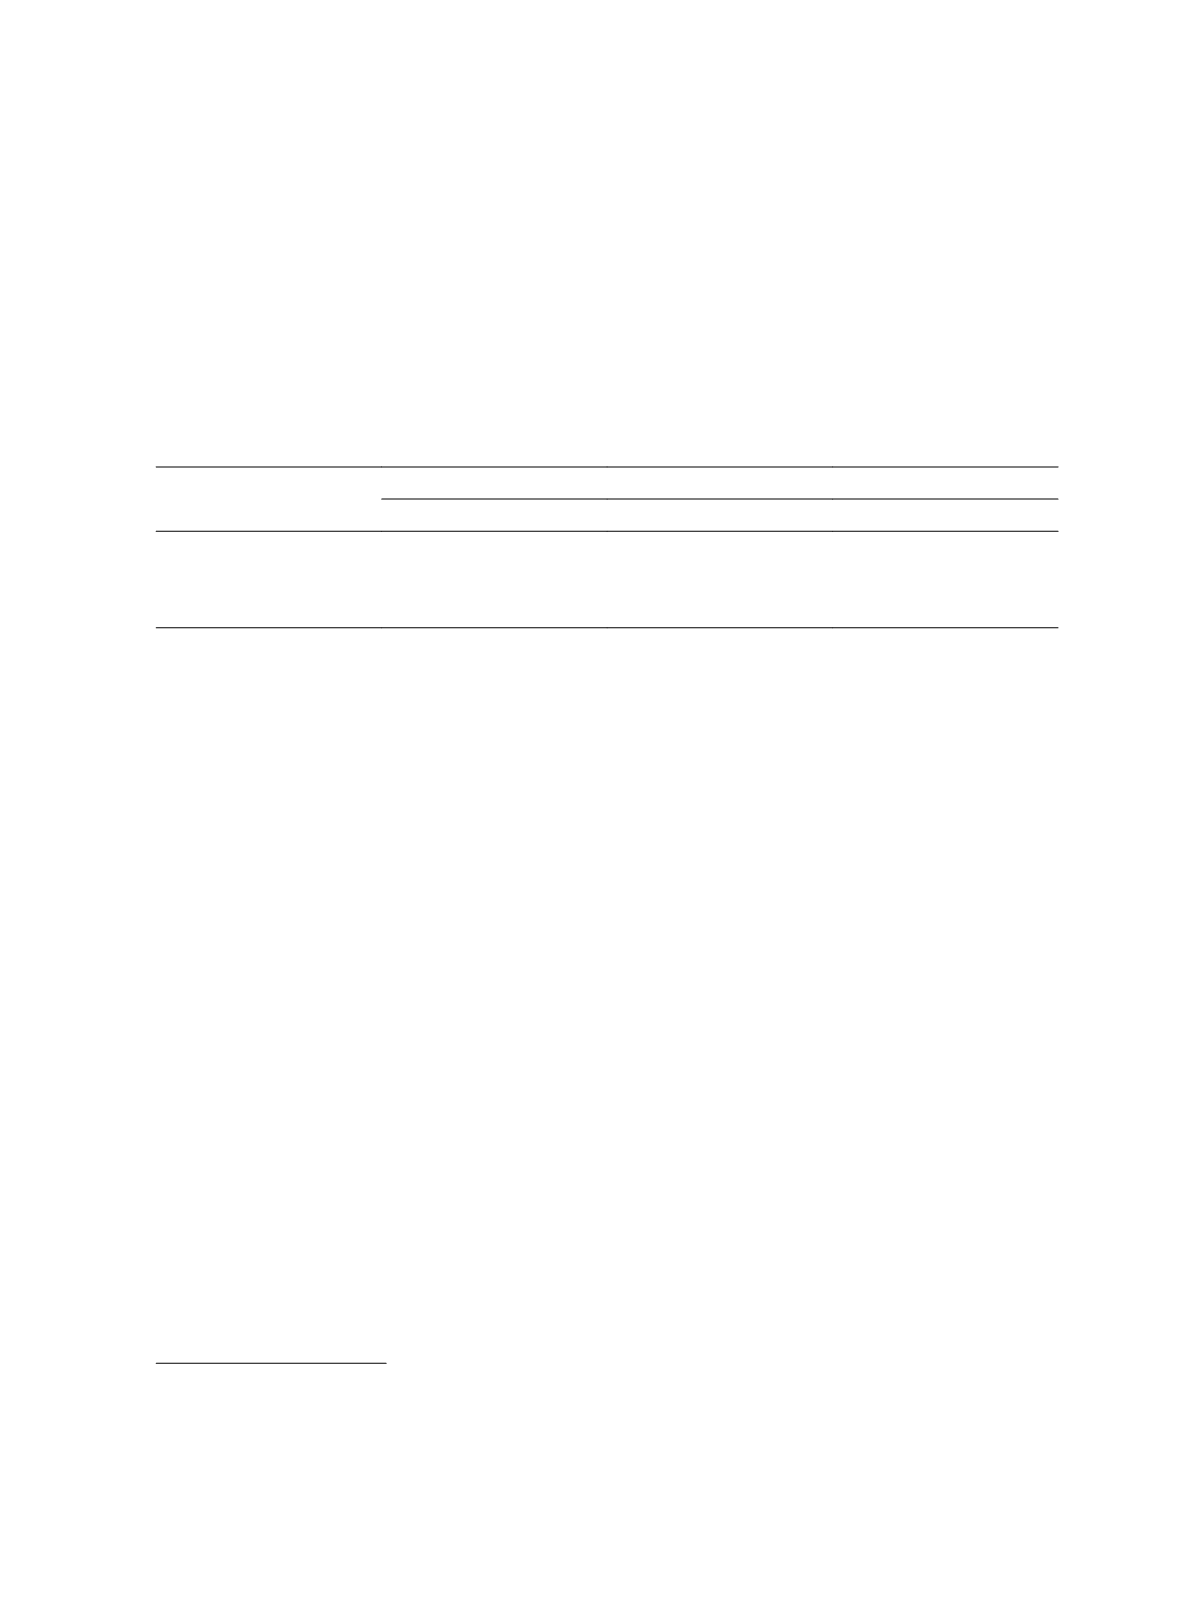
表
3
不同年齡假設下各險種的保單負債評價最適估計
險種
購買當下年齡
60
歲
65
歲
70
歲
長期照顧保險
1,619,658
2,787,688
3,608,358
終身壽險
1,608,949
2,039,670
2,228,185
年金保險
1,620,955
1,303,017
1,163,865
對
65
歲的被保險人來說,長期照顧保險與終身壽險的負債評價最適估計分別增加
為
2,787,688
元與
2,039,670
元,而年金保險的負債評價最適估計則減少為
1,303,017
元。
透過考量不同年齡假設下的估計結果,當以消費者的觀點來看,當購買年齡越大時,
相同保單的長期照顧保險保費會越高,終身壽險的保費也會隨之增加,但年金保險的
保費會隨投保年齡越高保費隨之下降。當不同歲數被保險人同時購買年金保險與長期
照顧保險結合商品時,保費隨購買年齡增加的幅度也會少於單獨購買長期照顧保險。
一、比較長期照顧保險結合不同商品之風險效果
(一)分析單一被保險人的風險效果
本研究使用蒙地卡羅法計算
60
歲的被保險人在完全健康的情況下購買各險種保
險組合的最適估計與負債風險邊際,並探討長期照顧保險結合其他商品後負債風險邊
際的變動,模擬分析的參數假設彙整如表
4
。
首先透過模擬
100
萬個的健康轉換過程情境,計算當同一被保險人購買三種不同
險種之保險給付現值的相關係數矩陣,計算結果如表
5
。表
5
顯示長期照顧保險與終
身壽險保險給付現值的相關係數為
-0.2779
,表示兩種險種保險給付之間為負相關;長
期照顧保險與年金保險的相關係數為
0.2779
,表示兩種險種保險給付之間為正相關。
因此,當結合長期照顧保險與終身壽險銷售給同一被保險人,因為自然避險的效果,
5
由於本文主要分析退休後的老年風險保障期間,因此採用
Pritchard (2006)
的參數估計結果,受限
於健康狀態轉換資料限制,僅能估計
60
歲以上民眾健康狀態轉換模型。
6
本研究對長期照顧保險、終身壽險與年金保險負債評價之最適估計皆是透過
Pritchard (2006)
估計的
速率矩陣參數產生的,在連續馬可夫鍊假設下,可以透過速率矩陣產生壽險生命表與年金生命表。