

 296 /342

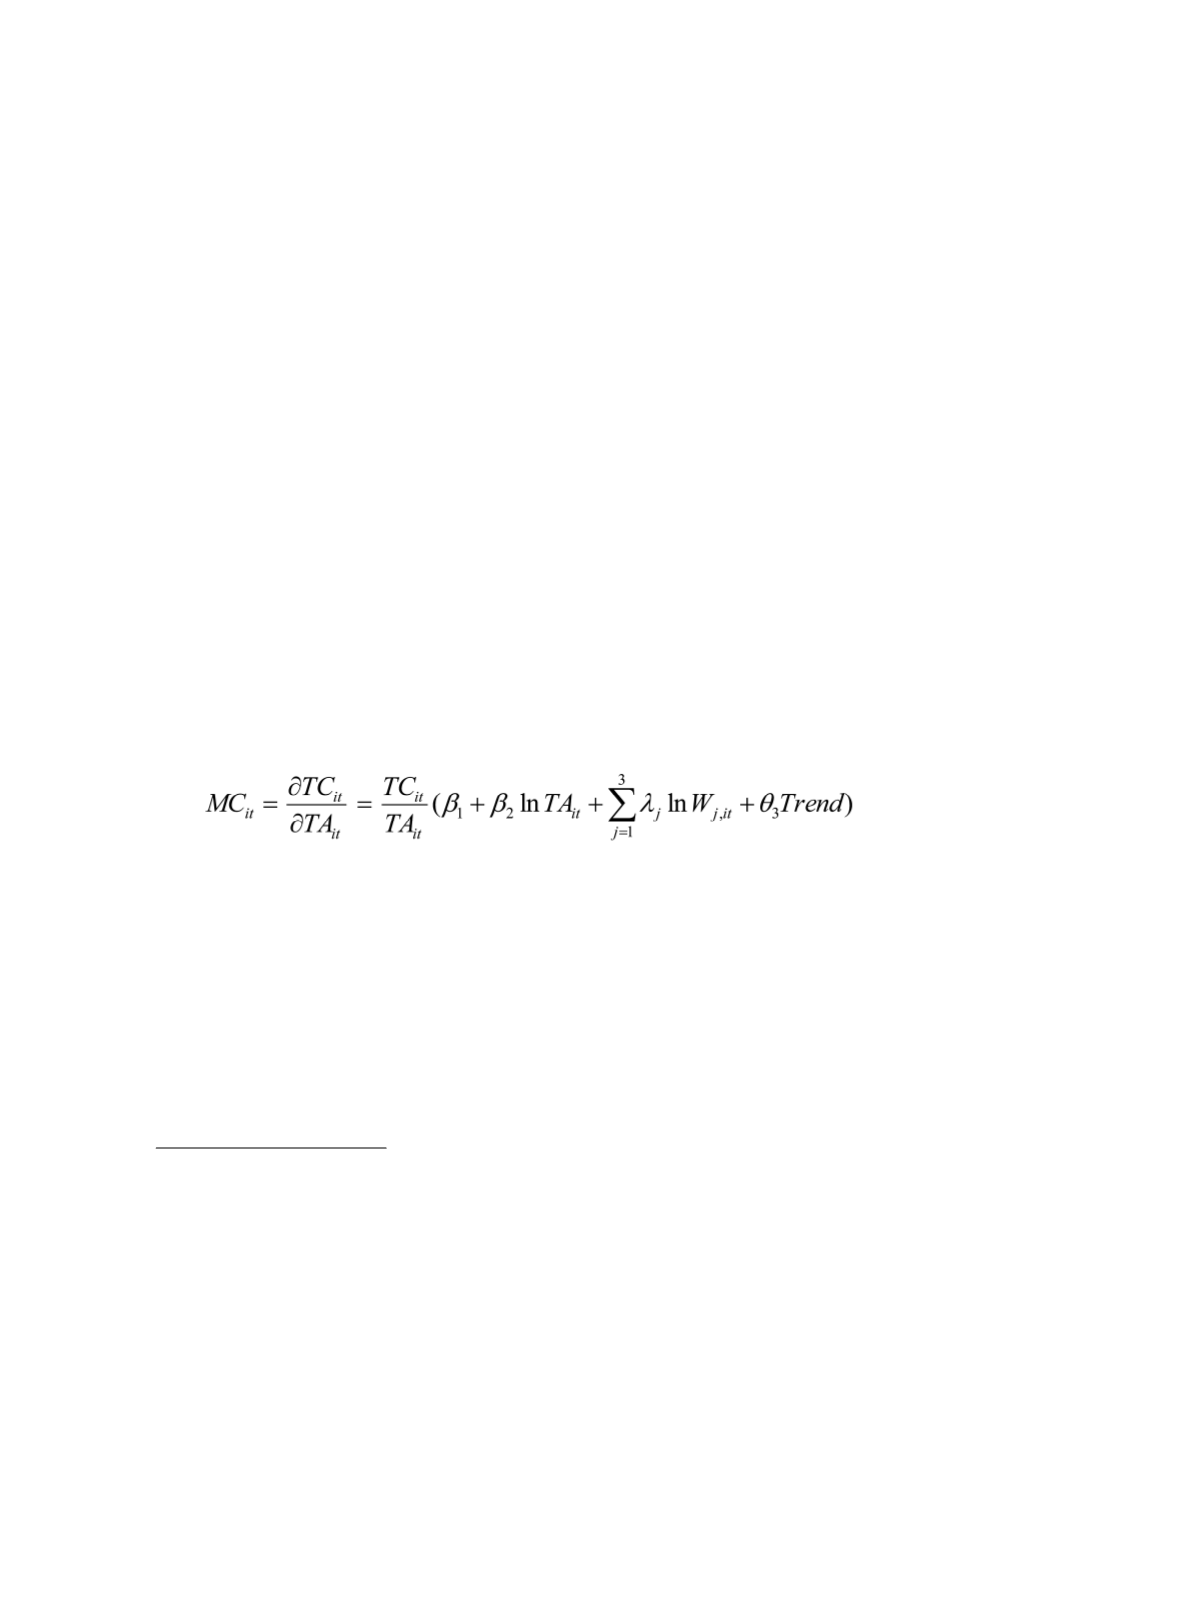
保險業集中度及效率對市場競爭程度的影響:以日本產險業為例
296
的資本單位價格,以營業費用除以淨保費收入計算
11
,營業費用為物件費
(Non-
personnel Expenses)
與手續費及佣金
(Commissions)
之合計。
W
3
為保險公司的資金單
位價格,參考
Cummins and Weiss (2013)
以期望
ROE (Expected ROE)
來衡量,
ROE
的
計算方式為當年度淨利潤
(Net Profit for the Year)
除以股東權益
(Equity)
12
。
Trend
為時
間變數,
Trend = 1,2,3,
⋯
,12
,分別表示
2001-2012
年
13
;
ε
it
為為對數成本函數中的組
合誤差項,包括隨機誤差項
(Random Error Term)
及無效率誤差項
(Inefficiency Error
Term)
。此兩項誤差的分配分別假設為常態分配及半常態分配。
對數成本函數中各單位價格須為正值以符合函數之條件,但本研究資金單位價格
的計算結果共有
108
筆為負值,其平均值只有
-0.089
,最小值僅
-2.12
。過去文獻曾將
ROE
平移的方式解決多筆為負的問題,但本研究認為將
ROE
平移可能造成結果失真,
而目前沒有解決多筆
ROE
為負值的理想方法,因此本研究決定先排除此變數,只考
慮
W
1
及
W
2
二變數,於穩健性檢定再討論加入
W
3
變數的結果。而保險公司總成本
(TC)
為勞動成本、資本成本及資金成本之合計。本研究進一步求得保險公司的邊際成本
(MC)
如下:
(5)
表
1
為對數成本函數模型變數之敘述統計量,由表
1
可發現保險公司總資產之標
準差相當大,可見日本產險公司規模差距甚大。進一步觀察資料應呈右偏分配,表示
市場小規模公司較大規模公司來得多。
11
本研究原先參考劉景中
(2011)
計算銀行資本單位價格
(W2)
的方法,以營業費用除以固定資產以
計算。由於日本產險公司間固定資產金額大小差異甚大,以此方式計算之資本價格標準差亦超過
平均數甚多,參考過去諸多銀行業文獻如
Fernández de Guevara et al. (2005)
或
Fernández de
Guevara and Maudos (2007)
中採用總資產代替員工人數之缺漏,因此本文改以淨保費收入取代固
定資產來計算資本單位價格。
12
由於保險業大多數未上市,無法計算期望的市場報酬率,參考過去文獻如
Cummins and Weiss
(2013)
,本研究以期望
ROE (Expected ROE)
來計算保險公司的資金單位價格。首先利用實際的
ROE
為被解釋變數,槓桿、資產配置比例及商品配置比例等為解釋變數來估計一個回歸式,在代
入公司實際解釋變數值後求得期望
ROE
。
13
本研究考慮不同階段年度對模型的影響可能不同,試依消費者物價指數
(CPI)
的趨勢,將時間變
數
(Trend)
重新設為:
2001-2006
年,
Trend = 1
;
2007-2009
年,
Trend = 2
;
2010-2012
年,
Trend = 3
,
試計算
Lerner
指數。對數成本函數模型之調整判定係數與原結果同樣為
0.944
,且所得之實證模
型迴歸結果亦與原結果無太大差異,調整判定係數為
0.337
,因此維持原設定。